中小企業庁は2026年8月18日、中小企業省力化投資補助事業(一般型)の第8回公募要領を公開しました。補助上限額(最大1億円)と補助率は第7回から据え置きです。一方で、要件の達成度を測る「基準年度」の定義が変わり、補助事業実施期間は1か月短くなりました。第7回と第8回の公募要領本体(各38ページ)を突き合わせて特定した変更点8つと、AI・ソフトウェア投資がどこまで対象になるのかを、原典の条項に沿って整理します。
第8回公募の基本情報(2026年8月18日公開)
中小企業省力化投資補助金(一般型)第8回公募は、2026年8月18日に公募要領が公開され、申請受付開始は2026年9月中旬、締切は2026年10月中旬が予定されています。
スケジュールは中小企業省力化投資補助事業事務局のスケジュール表に掲載されています。
| 項目 | 第8回公募 |
|---|---|
| 公募開始日 | 2026年8月18日(火) |
| 申請受付開始日 | 2026年9月中旬(予定) |
| 公募締切日 | 2026年10月中旬(予定) |
| 採択発表日 | 2027年2月上旬(予定) |
公募要領本体の「4-2.申請期間」は「申請受付時期及び終了時期は本事業のホームページにて公開します」と記載しており、受付開始日・締切日はまだ確定日付ではありません。日付が動く前提で準備を始める必要があります。
補助上限額と補助率は次のとおりです(カッコ内は特例適用時)。
| 常勤従業員数 | 補助上限額 | 補助率 |
|---|---|---|
| 5人以下 | 750万円(1,000万円) | 中小企業 1/2(2/3)/小規模企業者・小規模事業者・再生事業者 2/3 |
| 6〜20人 | 1,500万円(2,000万円) | 同上 |
| 21〜50人 | 3,000万円(4,000万円) | 同上 |
| 51〜100人 | 5,000万円(6,500万円) | 同上 |
| 101人以上 | 8,000万円(1億円) | 同上 |
申請には「GビズIDプライムアカウント」が必要です。取得に一定の期間を要するため、中小企業庁のお知らせでも早めの取得手続きが案内されています。また同お知らせは、令和8年熊本地震の被害を受けた熊本県内の事業者について「審査において配慮いたします」としています。配慮の具体的な内容は2026年8月26日時点で公表されておらず、第8回公募要領本体にも熊本地震への言及はありません。
第8回の公募スケジュールが予告された段階の整理は省力化投資補助金 第8回の事前準備に関する記事にまとめています。
第7回から変わった8点
第8回で変わったのは、補助対象や金額ではなく「要件をどの時点と比べて測るか」と「実施期間・審査運用」です。最も影響が大きいのは基準年度の定義変更です。
以下は、第7回公募要領(2026年6月版)と第8回公募要領(2026年8月版)の本体を突き合わせて特定した差分です。
| # | 変更点 | 第7回 | 第8回 |
|---|---|---|---|
| 1 | 基準年度の定義 | 応募申請時の直近の決算期 | 補助事業が完了した日を含む事業年度の決算期 |
| 2 | 補助事業実施期間 | 交付決定日から18か月以内(採択発表日から20か月以内) | 交付決定日から17か月以内(採択発表日から19か月以内) |
| 3 | 審査の賃上げ評価 | 記載なし | 「足下の賃上げ」を評価する旨を明記(未達の計画は審査上大幅に不利) |
| 4 | 補助対象外となる事業者 | ― | 過去1年において労働関係法令違反により送検処分を受けた事業者を追加 |
| 5 | 事業場内最低賃金の加点基準 | 2025年7月と比較し全国目安(63円)以上 | 2026年6月と比較し全国目安(55円)以上 |
| 6 | 減点対象となる補助金の範囲 | ものづくり補助金・IT導入補助金 ほか | デジタル化・AI導入補助金を追加 |
| 7 | 口頭審査の運用 | ― | 連絡がつかず日時調整ができない場合は辞退とみなし不採択となる場合がある旨を追加 |
| 8 | 採択後の取消リスク | ― | 採択後に該当が判明した場合も補助対象外となる場合がある旨を明記 |
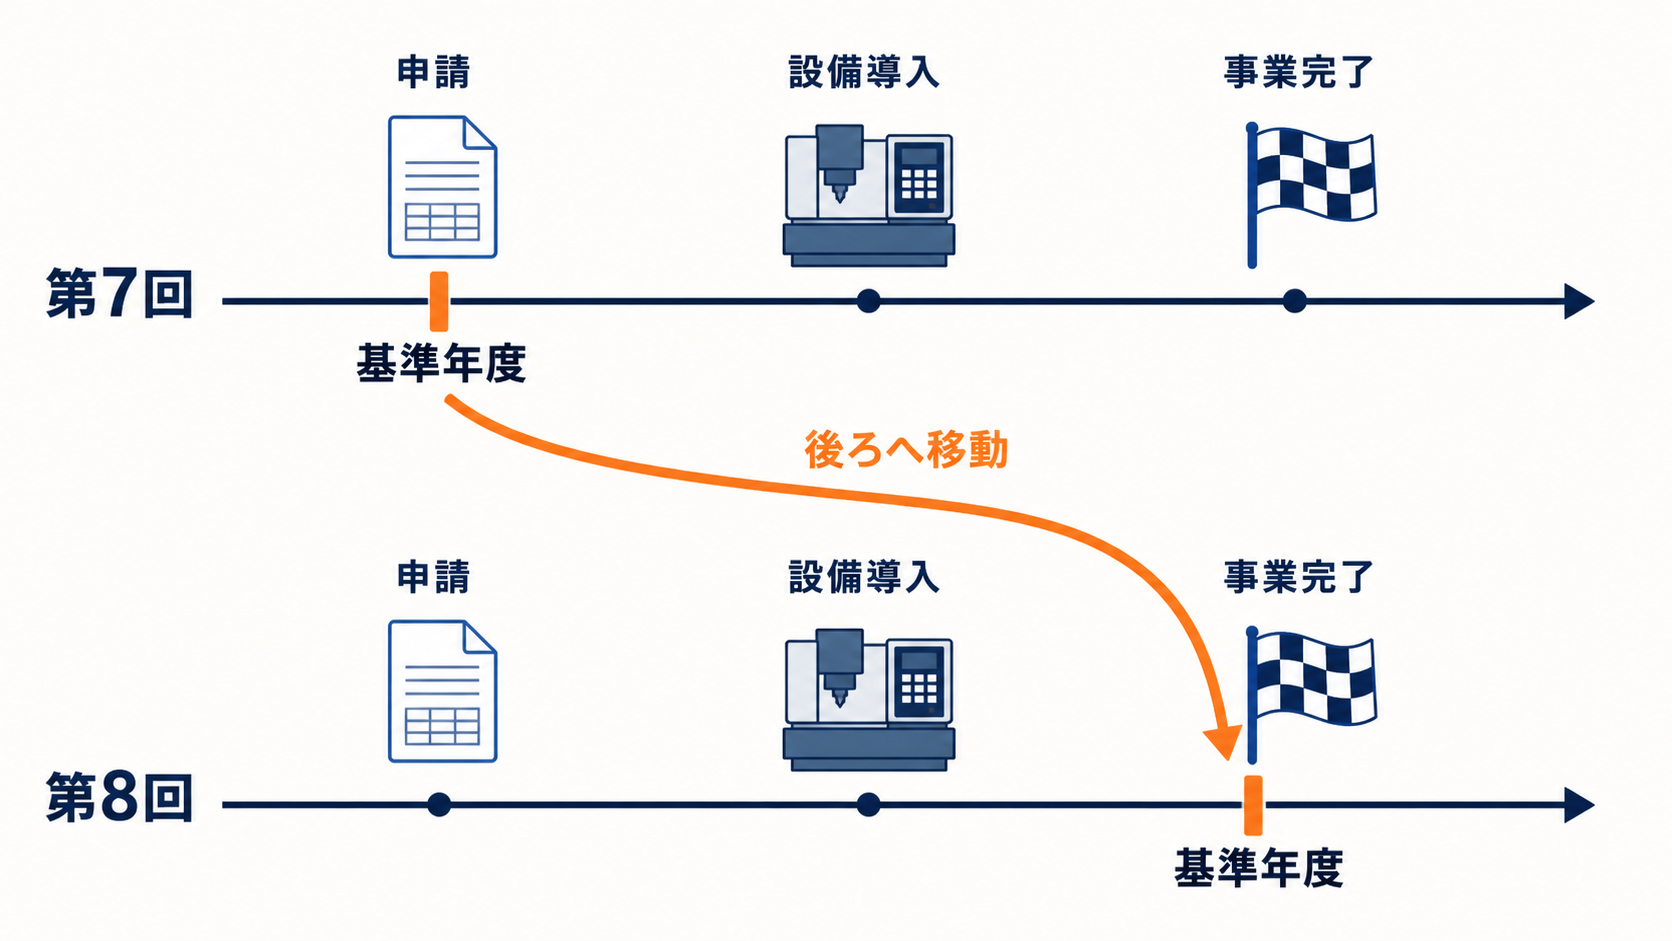
1. 基準年度の定義変更が最も効く
第7回まで、基準年度は「応募申請時の直近の決算期」でした。第8回では「補助事業が完了した日を含む事業年度の決算期」に変わっています。
これに合わせて、基本要件の文言もすべて書き換えられました。労働生産性の年平均成長率+4.0%以上も、1人当たり給与支給総額の年平均成長率+3.5%以上も、付加価値額の増加も、第7回の「申請時と比較して」から第8回では「基準年度と比較して」になっています。
つまり、成長率を測る出発点が「申請した時点の決算」ではなく「設備を入れ終えた年度の決算」へ後ろにずれました。設備投資で一時的に人件費や減価償却費が動いた後の数字が起点になるため、事業計画の数値設計をこれまでと同じ感覚で組むと前提が合いません。
2. 実施期間が1か月短くなった
補助事業実施期間は、交付決定日から18か月以内(採択発表日から20か月以内)が、交付決定日から17か月以内(採択発表日から19か月以内)に短縮されました。この期間内に契約(発注)・納品・検収・支払・実績報告のすべてを終える必要があります。
納期の長い機械装置や、要件定義から始まるシステム構築を計画している場合、1か月の短縮は現実的な圧力になります。
3. 「足下の賃上げ」が審査で明示的に見られる
第8回の書面審査には、次の記述が新設されました。応募申請時の直近決算期から基準年度までの1人当たり給与支給総額の年平均上昇率が、物価上昇率を上回る程度の賃上げが達成されない計画の場合は「審査上大幅に不利」になる、というものです。この「足下の賃上げ」は採択後から交付決定までの間に従業員へ表明することが必須で、補助事業期間中の賃上げ実績はモニタリング対象とされています。
補助事業が完了した後の賃上げだけでなく、申請から完了までの期間の賃上げも評価対象になった、という理解が必要です。
6. デジタル化・AI導入補助金が減点判定の対象に加わった
第8回では、減点の判定対象となる「中小企業庁が所管する補助金」のリストに、中小企業デジタル化・AI導入支援事業(デジタル化・AI導入補助金)が追加されました。これらの補助金で賃上げに関する加点を受けて採択されながら加点項目の要件を達成できなかった場合、未達が報告されてから18か月間、中小企業庁所管の補助金申請で大幅に減点されます。
デジタル化・AI導入補助金の概要を先に使う予定がある企業は、賃上げ加点を安易に取りにいくと、後の省力化投資補助金の申請に響く可能性があります。
8. 採択後に判明しても対象外になりうる
第8回では、補助対象外の判定が採択後にも及ぶことが明記されました。1-7.補助対象外となる事業と2-2.補助対象外となる事業者の双方に、補助金交付候補者として採択された後であっても該当が判明した時点で補助対象外となる場合がある、という記述が加わっています。第7回にはこの記述がありません。
採択された時点で要件審査が終わる、という前提では読めなくなりました。グループ内での重複申請や株主構成の変更、法令違反の有無は、応募申請時だけでなく交付決定後も要件を満たし続けているかを社内で確認する体制が要ります。
変わっていない点 ― 対象者・対象経費・上限額
補助対象者、補助対象経費の区分、補助上限額、補助率、基本要件の数値基準は、第7回から変わっていません。
差分比較で同一と確認できた主な項目は次のとおりです。
- 補助対象者:中小企業者、小規模企業者・小規模事業者、特定事業者の一部、一定要件を満たす特定非営利活動法人・社会福祉法人・歯科医業を営む医療法人など
- 補助上限額・補助率:前掲の表のとおり据え置き
- 基本要件の数値:労働生産性の年平均成長率+4.0%以上/1人当たり給与支給総額の年平均成長率+3.5%以上/事業場内最低賃金は事業実施都道府県の最低賃金+30円以上/従業員21名以上は次世代育成支援対策推進法に基づく一般事業主行動計画の公表
- 対象経費の区分:機械装置・システム構築費(必須)、運搬費、技術導入費、知的財産権等関連経費、外注費、専門家経費、クラウドサービス利用費。機械装置・システム構築費以外は総額500万円(税抜)が上限
- 設備投資の最低ライン:必ず1つ以上、単価50万円(税抜)以上の機械装置等の設備投資が必要(借用に要する経費は含まない)
AI・ソフトウェア投資はどこまで対象か
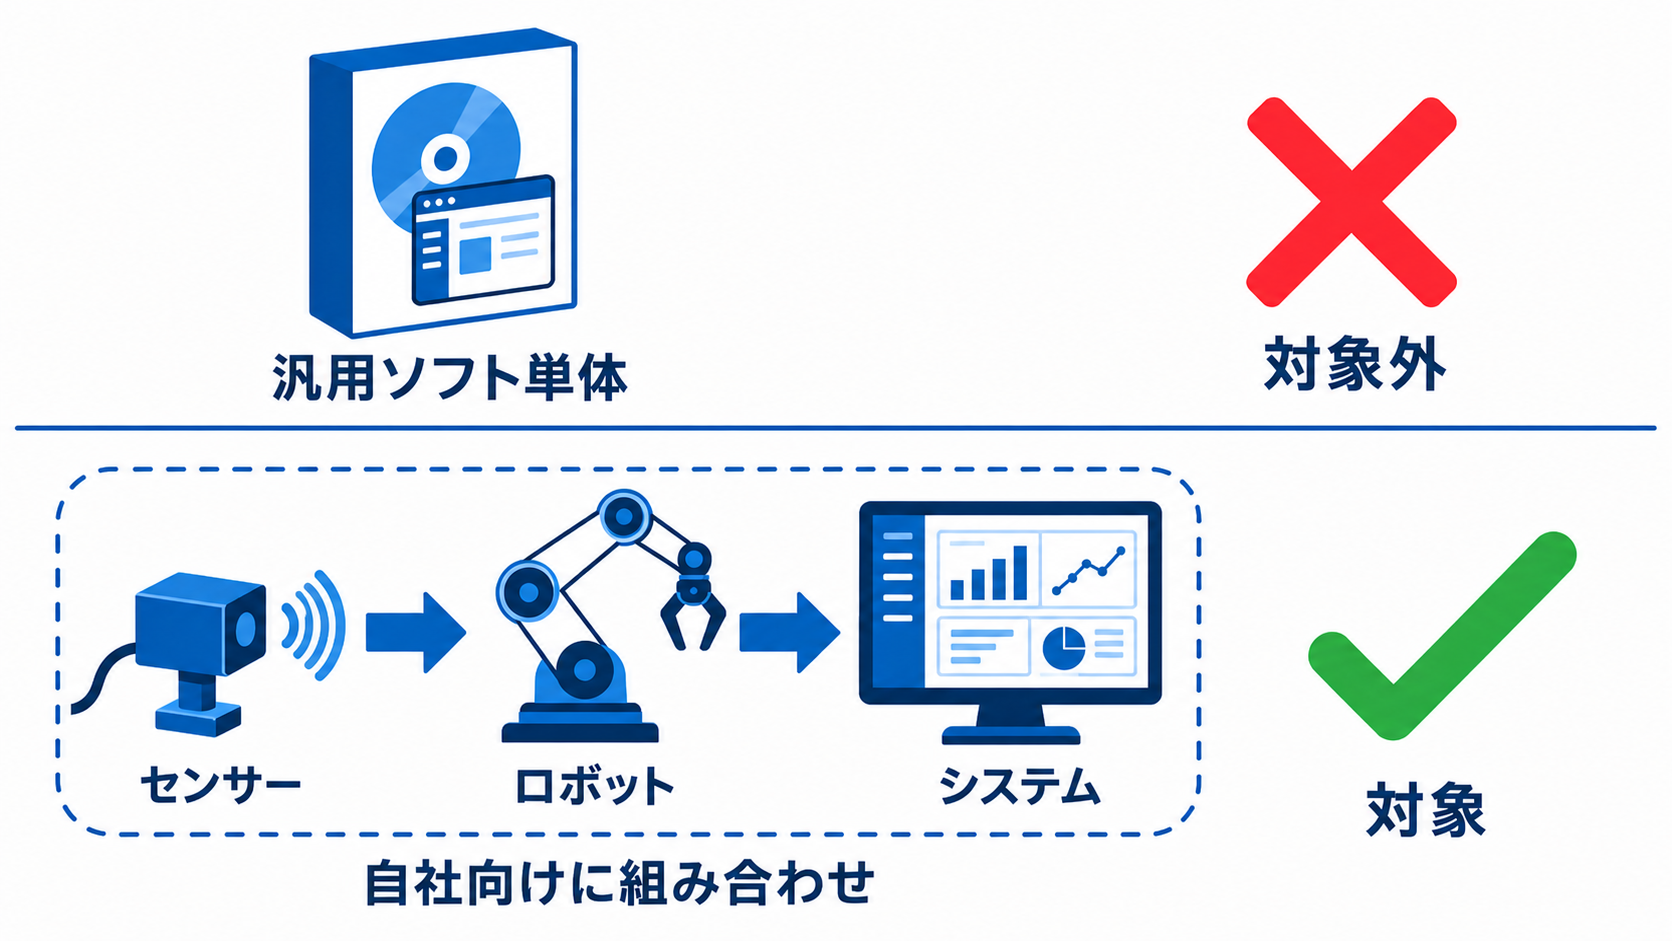
省力化投資補助金(一般型)でAI関連投資が対象になるかどうかは、製品がAIかどうかではなく「オーダーメイド性があるか」で判定されます。汎用ツールの単体導入は、公募要領に明文で対象外と書かれています。
公募要領は「オーダーメイド設備」を、ICTやIoT、AI、ロボット、センサー等を活用し、単一もしくは複数の生産工程を自動化するために、外部のシステムインテグレータ(SIer)との連携などを通じて、事業者の個々の業務に応じて専用で設計された機械装置やシステムと定義しています(1-2.定義)。
そのうえで、対象外となる事業として次が挙げられています(1-7.補助対象外となる事業/1-5.補助事業要件)。
- 汎用設備、パッケージソフト等のオーダーメイド性の無い設備・システムを単体で導入する事業
- 単に汎用設備を単体で導入する事業
- 将来的な対外向け販売を前提とする設備・システム等の開発を含む事業
- 利用者に有償で提供する設備、システム、サービス等の開発・改良を含む内容の事業
- 事業の主たる課題の解決そのものを他者へ外注又は委託する事業
ただし公募要領は、汎用設備やパッケージソフトであっても「複数組み合わせることでより高い省力化効果や付加価値を生み出す場合」や「事業者の導入環境に応じて周辺機器や構成する機器の数、搭載する機能等が変わる場合」は、オーダーメイド設備とみなして対象になるとしています。
経費面でも、押さえておくべき対象外が並んでいます(3-2.補助対象外経費)。
| 論点 | 公募要領の記載 |
|---|---|
| 事前着手 | 交付決定前に発生した経費は対象外。いかなる理由であっても事前着手は認められない |
| 既存システムの改修 | 既に導入されているシステム・ソフトウェアのバージョンアップ・アップデート・改修費用は対象外(新規に開発・導入するシステムと連携するための改修費用は対象) |
| 自社開発の人件費 | 社内システム・基幹システムの開発・改修を自社の人員で実施する場合の人件費は計上不可 |
| 汎用機器 | 事務用のパソコン・プリンタ・文書作成ソフトウェア・スマートフォン・タブレット端末などの購入費は対象外 |
| SaaSの月額利用料 | ソフトウェア・システムの月額・年額利用料は「借用」に該当せず、条件を満たす場合はクラウドサービス利用費として計上 |
| クラウドサービス利用費 | 専ら補助事業のために利用するものに限る。自社の他事業と共有する場合は対象外 |
ソフトウェア投資は口頭審査の対象になりやすい点も押さえておく必要があります。第8回公募要領5-3は、口頭審査を「ソフトウェア投資やシステム開発等、書面では計画の詳細を正確に理解することが難しい案件を中心に一定の基準で」対象者を選定して実施すると定めています。AIやシステム構築を柱にした計画ほど、事業計画書の内容を口頭で説明できる状態にしておく必要があります。
個別案件が対象になるかどうかは、事業計画の中身を見なければ判断できません。「生成AIを導入するので対象になる」といった一般化は成り立たないため、判断に迷う場合は中小企業省力化投資補助事業コールセンター(ナビダイヤル 0570-099-660)へ確認するのが確実です。
経営・DX担当者が今すぐ決めるべきこと
締切が2026年10月中旬(予定)である以上、9月中旬の受付開始を待ってから動き始めると準備期間が足りません。今の時点で決められることを先に片付けるのが現実的です。
- GビズIDプライムアカウントの取得状況を確認する。未取得なら即着手する。取得には一定の期間を要すると公募要領に明記されています。
- 賃上げ計画を先に固める。第8回では申請時点から基準年度までの「足下の賃上げ」も審査で見られます。決算の見通しと合わせて、社内で数値を握っておく必要があります。
- 事業計画の数値設計を基準年度の新定義でやり直す。第7回のひな形をそのまま流用すると、成長率の起点がずれます。
- 発注のタイミングを交付決定後に固定する。交付決定前の発注・支払は一切対象外です。ベンダーとの商談で「先に発注しておく」判断をしないよう、社内に周知しておきます。
- 実施期間17か月で終わる調達計画かを確認する。納期の長い設備やシステム構築を含む場合、期間短縮の影響を先に見積もります。
よくある質問
- AIツールを導入すれば省力化投資補助金の対象になりますか。
-
なりません。公募要領は汎用設備・パッケージソフトを単体で導入する事業を対象外と明記しています。事業者の業務に応じて専用設計されたシステム、または複数の設備を組み合わせて省力化効果を生む構成であることが必要です。
- 第8回で基準年度の定義が変わると、何が変わりますか。
-
労働生産性や1人当たり給与支給総額の成長率を測る起点が、応募申請時の直近決算期から、補助事業が完了した年度の決算期に移ります。事業計画の数値設計を第7回と同じ前提で組むと要件を満たせなくなる可能性があります。
- 第8回の申請締切はいつですか。
-
2026年10月中旬が予定されていますが、確定日付ではありません。公募要領は申請受付時期・終了時期を事業ホームページで公開するとしており、事務局のスケジュールページで最新情報を確認する必要があります。
- 補助上限額や補助率は第7回から変わりましたか。
-
変わっていません。従業員数に応じて750万円から8,000万円(特例適用時は1,000万円から1億円)、補助率は中小企業1/2、小規模企業者・小規模事業者および再生事業者は2/3で据え置きです。
まとめ
中小企業省力化投資補助金(一般型)第8回公募について、押さえるべき点は3つです。
- 金額の条件は据え置き:補助上限額(最大1億円)、補助率、対象経費の区分、対象者の範囲は第7回から変わっていない
- 測り方と期間が変わった:基準年度が「補助事業完了年度」になり、実施期間は17か月へ短縮。「足下の賃上げ」も審査対象に明記された
- AI投資はオーダーメイド性で判定される:汎用ツールの単体導入は明文で対象外
Auto-IDフロンティアの視点では、第8回の変更は「補助金の門戸が狭まった」というより、事業計画の作り込みと賃上げの実行が、これまで以上に採否を左右するようになったと読むべきものです。設備やAIツールの選定より先に、数値計画と社内の合意形成に時間を割いたほうが、結果的に通る計画になります。
次のアクションとして、GビズIDプライムアカウントの取得状況の確認と、基準年度の新定義に沿った数値計画の引き直しの2つから着手してください。そのうえで、導入したい設備・システムがオーダーメイド性の要件を満たす構成になっているかを、ベンダーと一緒に点検することをおすすめします。
AI・省力化投資の構想づくりや、補助金の要件に合う形での進め方を整理したい場合は、AI導入相談フォームからお気軽にご相談ください。
出典・参考資料
- 中小企業基盤整備機構: 中小企業省力化投資補助事業(一般型)公募要領(第8回公募) () (本記事の一次資料(全38ページ))
- 中小企業基盤整備機構: 中小企業省力化投資補助事業(一般型)公募要領(第7回公募) () (変更点の比較対象)
- 中小企業庁: 中小企業省力化投資補助事業(一般型)の第8回公募要領を公開しました ()
- 中小企業省力化投資補助事業事務局: スケジュール(一般型)
- 中小企業省力化投資補助事業事務局: 中小企業省力化投資補助金