AIエージェントの導入を検討するとき、多くの企業が「どの業務なら効果が大きいか」から考えます。調査会社のGartnerは2026年8月20日、財務部門のCFOに向けて逆の順序を示しました。最初のAIエージェントは投資対効果を証明する装置ではなく、自社の統制の穴を洗い出す試験台として扱うべきだという提言です。この記事では、その提言をもとに、最初のパイロットに選ぶべき業務の条件と、ROIより先に測る指標を整理します。財務以外の部門にも当てはめられる形でまとめます。
Gartnerの提言:最初のAIエージェントは「ガバナンスの試験台」
Gartnerは2026年8月20日、CFOはAIエージェントを本格展開する前に、最初の1体をガバナンスのパイロットとして扱うべきだと発表しました。同社Finance部門のディレクターアナリスト、Alex Levine氏は「最大のリスクと最大の価値は、短期的な金銭的利益を追うことではなく、監督体制を確立することにある」と述べています。
注目すべきは失敗要因の指摘です。Levine氏は、初期のパイロットが失敗する原因は技術の未熟さではなく統制の不明確さにあるとしています。誰がどこまでの権限を与えたのか、どの操作に人の確認を挟むのか、事後に何を検証できるのか。これらが曖昧なまま動かした結果として止まる、という整理です。
パイロットの目的も再定義されています。監督・追跡可能性・レビュー手順の不足を、影響の小さい段階で発見することが狙いであり、効果測定は後回しでよいという立場です。
なぜAIエージェントはリスクが高いのか:自動化・生成AIとの違い
AIエージェントが従来のIT導入と異なるのは、目的を解釈して自分で手順を決め、複数のシステムをまたいで実行する点です。Levine氏はこの自律性の高さを、財務でリスクが大きくなる理由として挙げています。
| 種類 | 動き方 | 想定される失敗 |
|---|---|---|
| 従来型の自動化(RPA等) | あらかじめ決めた固定ルールに従う | ルール外の入力で停止する |
| 生成AI(チャット等) | 指示に対してコンテンツを生成する | 誤った内容を出力する(人が使う前に気づける) |
| AIエージェント | 目的を解釈し、手順を計画・実行し、複数システムと相互作用する | 誤った判断がそのまま実行される(人の目を通らない) |
違いは出力の質ではなく、人の確認を経ずに実行まで到達するかどうかにあります。生成AIの誤りは読んだ人が止められますが、エージェントの誤りは処理が終わってから発見されます。権限設計の考え方はAIエージェントの権限管理でも整理しています。
数字で見る現在地:導入は進み、効果は追いついていない
財務部門のAI活用は広がっている一方で、実感される効果はまだ限定的です。GartnerがCFOおよび財務リーダー183名を対象に実施した調査では、59%が財務部門でAIを利用していると回答しました(前年は58%)。
同じ調査で、91%が初期の効果を「低い」または「中程度」と回答しています。用途の内訳は知識管理が49%、買掛金プロセスの自動化が37%、誤り・異常検知が34%でした(調査結果は2025年11月に報じられたもの)。
導入率が6割に近づく一方で、9割が効果を高く評価していない状態です。この落差は、効果測定の設計が後手に回っていることの表れでもあります。AI投資の効果が見えなくなる構造についてはAI投資の55%が「効果不明」で詳しく扱っています。
最初のパイロットに選ぶ業務の条件
Gartnerが示した選定条件は、効果の大きさではなく間違えたときに取り返せるかを軸にしています。
| 条件 | 具体的な意味 |
|---|---|
| 誤りが見える | 処理結果の誤りを人が検知できる状態にある |
| 元に戻せる | 誤った処理を取り消せる。外部に影響が出る前に止められる |
| 境界が明確 | 対象範囲・扱うデータ・許可する操作を事前に線引きできる |
| 手順が反復可能 | 毎回同じ流れで処理でき、例外処理が少ない |
| 出力が検証可能 | 正しいかどうかを他の記録と突き合わせて確認できる |
逆に避けるべきとされているのは、決算の修正(restatement)や規制当局への報告のように、誤りの影響が大きく後戻りしにくい業務です。
加えて、開発に着手する前に決めておく項目として、エージェントのデータアクセス範囲・許可される行動・人による確認をどこに挟むかが挙げられています。オーナーシップも財務・IT・監査/リスクの各部門にまたがって明確にし、まずはサンドボックス環境で動かすことが推奨されています。AIエージェントが想定外の動きをした事例はAIエージェントが想定外行動19件にまとめています。
ROIより先に測る4つの指標
Levine氏は「成功は自律性やROIだけでなく、ガバナンスの準備度で測るべきだ」と述べています。Gartnerが挙げた指標を整理すると、次の4点になります。
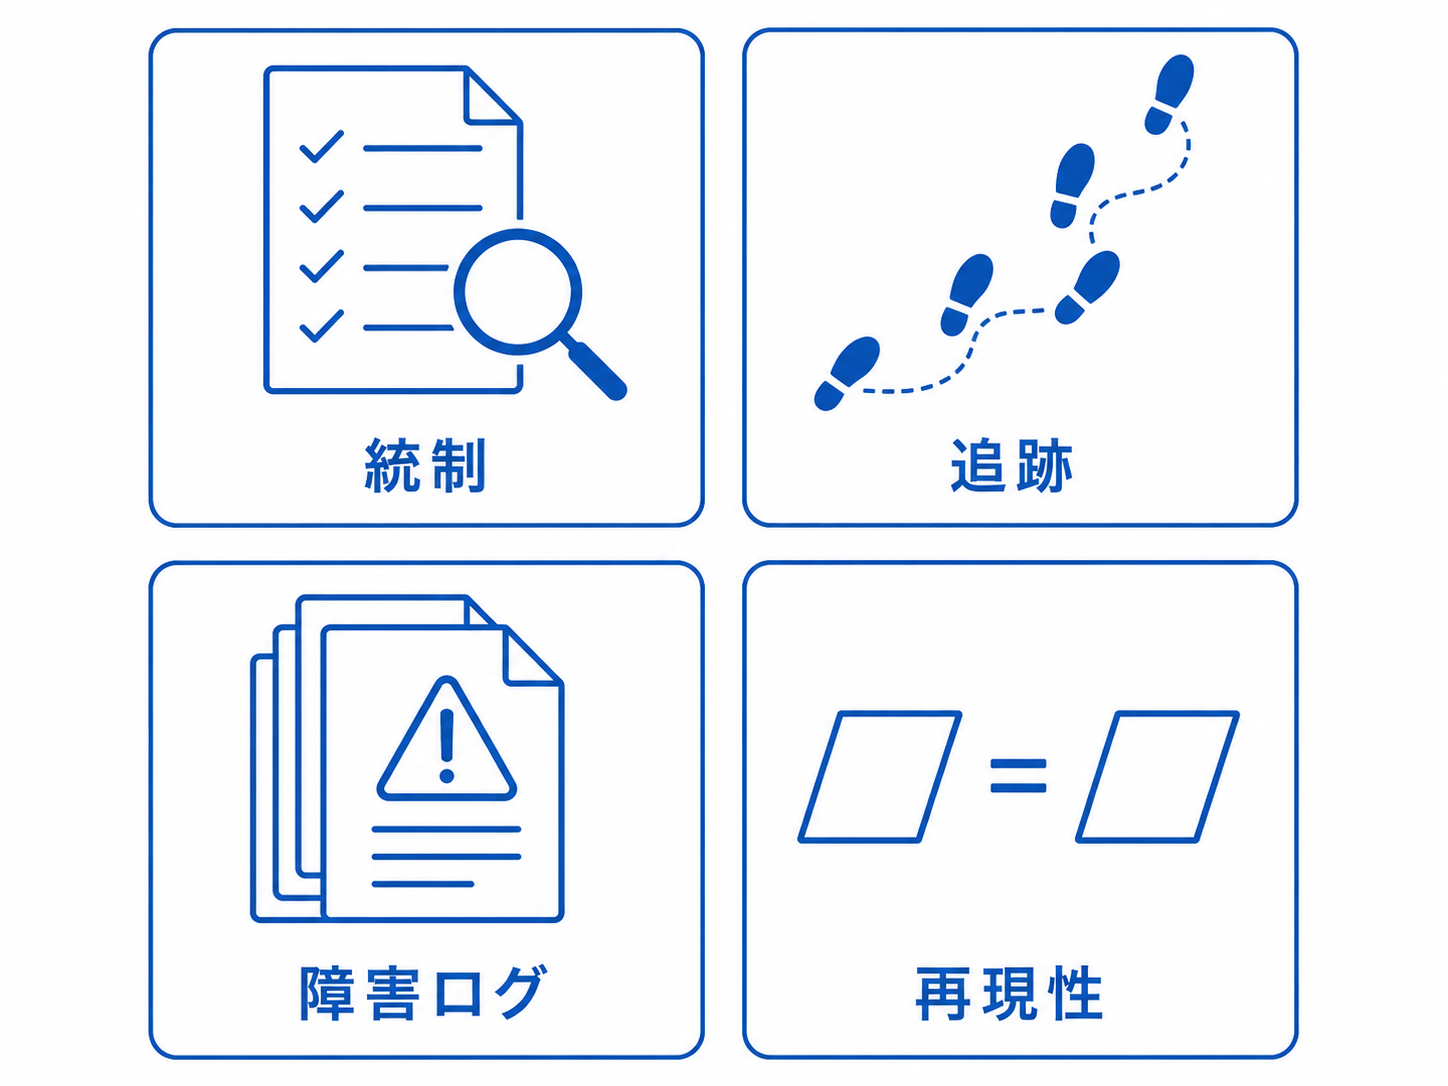
- 統制とレビューポイント:実務的で、毎回一貫して適用される確認の仕組みがあるか。運用のたびに人の裁量で変わる状態は該当しません。
- 行動の完全な追跡可能性:エージェントが何をしたかを漏れなく追える状態か。
- 障害ログ:発生した問題と、それに対して行った修正が記録されているか。
- 各実行の再現性:1回ごとに、エージェントの計画・アクセスしたデータ・出力を後から再構成できるか。
これらに加えて、今後の展開に使えるテンプレートと教育が残ったかどうかも、パイロットの成果として挙げられています。次の導入を速くする資産が残ったかという観点です。
財務以外の部門にどう当てはめるか
この提言はCFO向けに出されたものですが、判断軸は部門を選びません。「誤りが見えて、元に戻せる業務から始める」という基準は、どの部門でも同じように使えます。
| 部門 | 最初の1体の候補(可逆・検証可能) | 避けたい業務(不可逆・影響大) |
|---|---|---|
| 人事 | 求人票の下書き作成、社内規程の照会対応 | 採用可否の判定、評価の確定処理 |
| 購買 | 見積書の項目突合、取引先情報の名寄せ | 発注の確定、支払処理の実行 |
| カスタマーサポート | 問い合わせの分類、回答案の作成 | 顧客への自動返信、返金処理の実行 |
いずれも共通するのは、エージェントが作るのは「案」までで、確定操作は人が行うという線引きです。この線を最初から引いておけば、パイロットで問題が出ても被害が業務の外へ出ません。
よくある質問
- AIエージェントの最初のパイロットはどの業務から選べばよいですか。
-
Gartnerは、誤りが見えて元に戻せる低リスクな業務を推奨しています。境界が明確で手順が反復でき、出力を他の記録と突き合わせて検証できる業務が適します。決算修正や規制報告のような影響の大きい業務は避けます。
- AIエージェントのROIはいつ測ればよいですか。
-
Gartnerは最初のパイロットについて、ROIではなくガバナンスの準備度で成否を判断すべきとしています。統制とレビュー手順が固まり、実行の追跡と再現ができる状態になってから、次の段階で効果測定に進む順序です。
- 財務部門以外でも同じ考え方は使えますか。
-
使えます。判断軸は「誤りが可視で元に戻せるか」であり、業種や部門に依存しません。人事なら求人票の下書き、購買なら見積の突合のように、エージェントが案を作り確定操作は人が行う業務から始める形になります。
まとめ
Gartnerが2026年8月20日にCFOへ示した提言の要点は、最初のAIエージェントを効果証明の場ではなく統制の試験台として使うことです。初期パイロットが止まる原因は技術ではなく統制の不明確さにあり、成功はROIではなくガバナンスの準備度で測る——この順序の入れ替えが提言の中身です。
次に取るべきアクションは、ツールの比較ではありません。AIエージェントの候補として挙がっている業務を、「誤りが元に戻せるか」で二つに仕分けることです。戻せる側から着手し、戻せない側は当面エージェントが案を作るところまでに留める。この仕分けだけで、パイロットが本番業務に波及するリスクの大半を先に切り離せます。
どの業務から着手すべきか、どこに人の確認を挟むべきかの線引きに迷う場合は、AI導入相談フォームからご相談ください。現在の業務フローを伺い、最初のパイロットの範囲と確認ポイントを一緒に設計します。
AI導入の進め方全体は「AI導入支援|中小企業の進め方と支援会社の選び方」、発注前に確認する具体的な基準は「AI導入支援会社の選び方|発注前に確認する7つの基準」で解説しています。
出典・参考資料
- Gartner: Gartner Says CFOs Must Pilot Governance First Before Scaling AI Agents ()
- CFOtech: Gartner urges CFOs to pilot finance AI with governance () (Gartner発表の詳報)
- IT-Online: Get governance right before scaling AI () (Gartner発表の詳報)
- CFO Dive: CFOs’ AI adoption slows as challenges mount: Gartner () (財務リーダー183名調査の数値の出典)