「AIエージェント基盤を導入した企業のうち、それを主軸に据えた割合はOpenAIが69%、Anthropicが38%」。VentureBeatが2026年8月に実施した調査「VB Pulse」の数字です。31ポイントの差は大きく見えますが、これはベンダーの優劣を測った数字ではありません。分母はOpenAI 75社・Anthropic 45社と小さく、標本は自己選択で、測っているのはモデルの性能ではなくオーケストレーション(複数のAIエージェントの実行を束ねる制御層)の座です。本記事では、この数字を社内の選定資料に使ってよい範囲を4つの視点で切り分けます。
VB Pulse 2026年8月調査が出した数字
VentureBeatのVB Pulseは、2026年8月のウェーブで221件の回答を集め、従業員100人以上の組織に所属する169件を有効回答としました。169人のうち83人がAI購買の最終決定権者、55人が推奨者・影響者です。
報じられた主な数字は次のとおりです。
| 項目 | OpenAI | Anthropic | Microsoft | |
|---|---|---|---|---|
| スタックに入っている企業数 | 75社 | 45社 | 65社 | 31社 |
| うち「主軸」と答えた企業数 | 52社(69%) | 17社(38%) | ― | ― |
| 主軸として挙げられた数(分母162社) | 53社(33%) | 18社(11%) | 39社(24%) | ― |
| 今後12か月の検討企業数 | 41社 | 36社 | 30社 | 15社 |
調査全体としては、12か月以内にAIエージェント基盤を導入・追加・置き換える予定と答えた企業が101社(60%)、四半期内に動く予定が47社でした。2026年末時点で主たる制御層がどこに置かれるかという問いには、プロバイダーネイティブと外部オーケストレーションのハイブリッドが55社(33%)で最多、プロバイダー管理のエージェントサービスが44社(26%)で続いています。
モデルプロバイダーにオーケストレーションを握らせることへの懸念で最も多かったのは「モデル・ツールをまたいだ柔軟性の欠如」で48社(28%)。ベンダーロックインは4位の27社(16%)でした。
69%と38%は「何と何の比」なのか
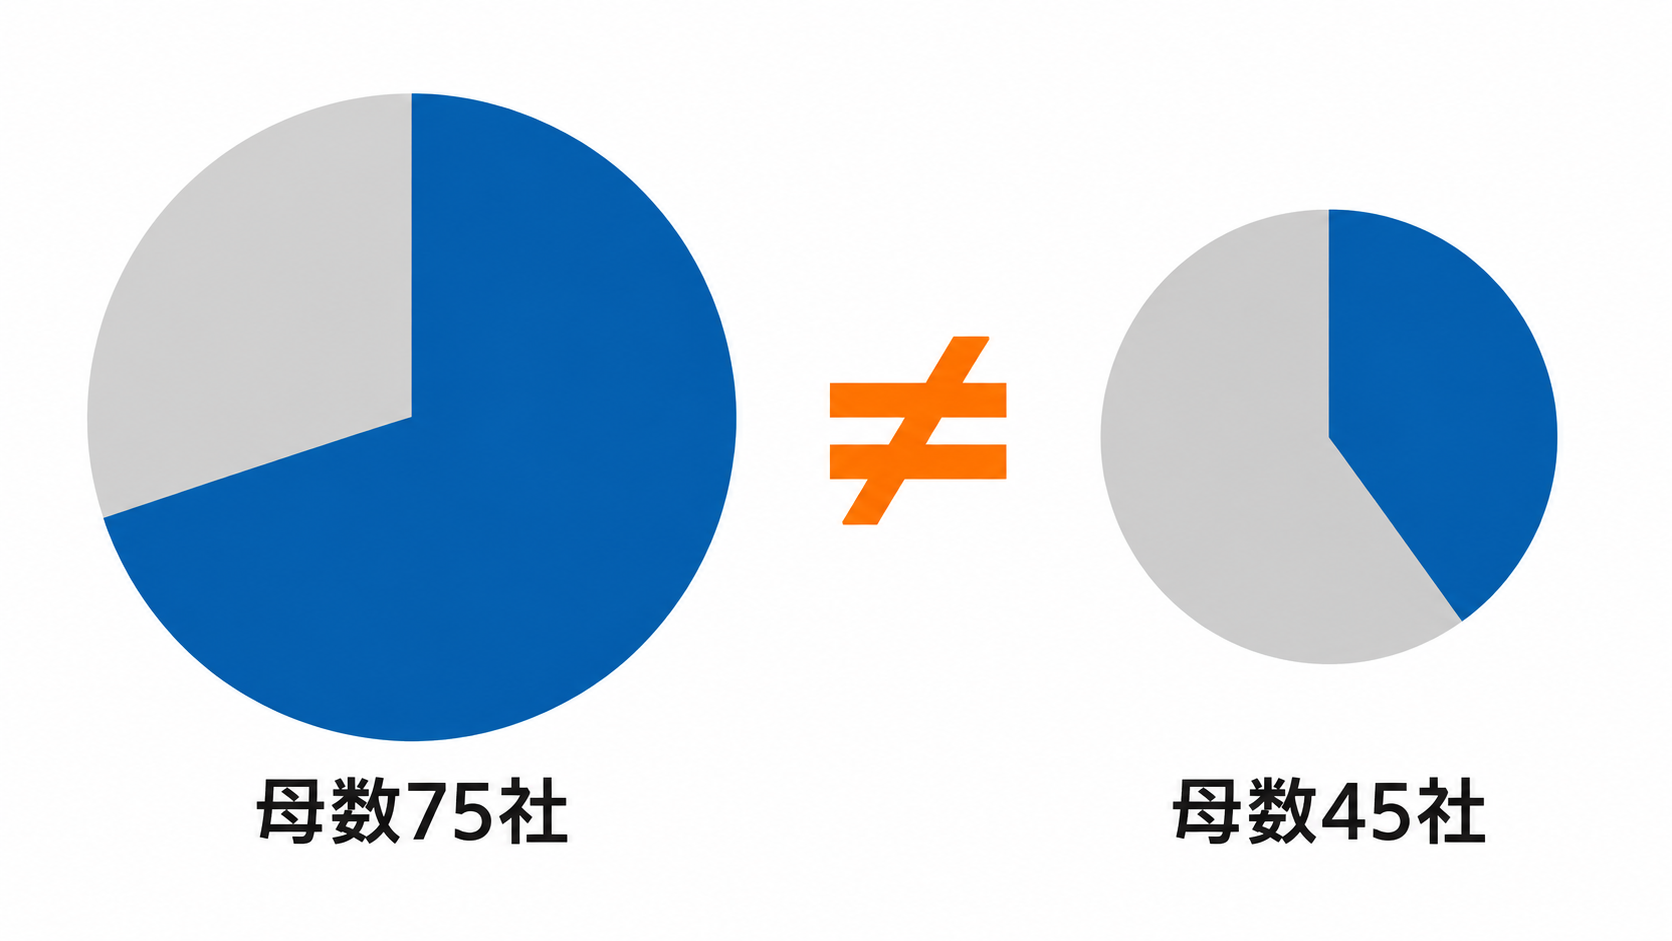
69%と38%は、全回答169社を分母にした割合ではありません。そのベンダーの製品をすでにスタックに持っている企業だけを分母にした条件付きの割合です。OpenAIは75社中52社、Anthropicは45社中17社が、それを主軸のオーケストレーション基盤に選んだという意味になります。
この違いは、読み替えると結論が変わる場面で効きます。市場全体でどちらが多く使われているかを見るなら、分母を揃えた「主軸として挙げられた数」のほうが適切です。そちらではOpenAIが53社(33%)、Googleが39社(24%)、Anthropicが18社(11%)。順位は同じでもGoogleが2位に入り、印象はかなり変わります。
分母の異なる割合を並べて「A社が優位」と結論づけるのは、AI導入の成果を測る調査でも繰り返し起きる誤りです。導入率と成果率の分母がずれる構造についてはAI導入で成果が出ない|世界調査が示す37%と6%の壁でも扱いました。
この数字を読む4つの視点
ベンダー比較の調査数値は、次の4点を確認してから社内資料に載せます。1つでも確認できない数字は、判断材料ではなく話題として扱うのが安全です。
視点1:分母は何社か
VB Pulseの69%は75社、38%は45社が分母です。数十社規模では、数社の増減で割合が大きく動きます。
仮にこの調査が単純無作為抽出だったと仮定して95%信頼区間を計算すると、OpenAIの69.3%は58.9%〜79.8%(±10.4ポイント)、Anthropicの37.8%は23.6%〜51.9%(±14.2ポイント)になります(当社試算)。2つの区間は重ならないため、差そのものは偶然だけでは説明しにくい水準です。ただし各数値の精度は±10〜14ポイントと粗く、「69%」「38%」という2桁の数字を丸ごと信じられる精度ではありません。
視点2:標本はどう作られたか
VB Pulseは、VentureBeatの読者とリサーチパネルからの自己選択(self-selected)による回答であり、確率標本(probability sample)ではないと記事自身が明記しています。つまり視点1の信頼区間は、前提そのものが成立していません。区間を計算したのは「確率標本だったとしても粗い」ことを示すためであり、実際の誤差はこれより読めないと考えるべきです。
さらに、回答者の構成は月ごとに大きく変わっています。従業員1万人以上の企業に所属する回答者は8月ウェーブで27人(16%)でしたが、7月ウェーブでは51%でした。テクノロジー・ソフトウェア業界の回答者も8月は10%、7月は53%です。この振れ幅では、前月との比較や「トレンド」の読み取りはできません。記事も、月次ウェーブごとに回答者構成が変わり結果もそれとともに動いていると断っています。
視点3:何を測った指標か
「主軸(primary)」が指しているのは、複数ステップのAIエージェントを動かすときに実行順序・権限・失敗時の扱いを決める制御層の座です。モデルの回答品質でも、コストでも、導入満足度でもありません。
この区別は選定実務に直結します。オーケストレーションの座を握るベンダーと、個々のタスクで呼び出すモデルのベンダーは、同じである必要がありません。実際、調査で最多だった将来像も「プロバイダーネイティブと外部オーケストレーションのハイブリッド」(33%)でした。主軸化率の高低を、そのままモデル選定の根拠に転用しないことが重要です。
視点4:同じ調査の中に逆向きの数字がないか
同じVB Pulseの中で、Anthropicは別の指標で最上位に立っています。今後12か月の導入・追加・置き換えを検討している121社のうち36社がAnthropicを挙げており、現利用45社に対する比率は、40社以上で使われているプラットフォームの中で最も高い水準です。OpenAIは41社対75社、Googleは30社対65社、Microsoftは15社対31社でした。
現在の主軸化率が低く、将来の検討率が高い。この2つは矛盾しません。導入が新しく、評価の途上にある製品に典型的な形です。片方の指標だけを引用すれば、真逆の結論をどちらも「調査に基づく」と主張できてしまいます。
選定資料にどう使うか
この調査は、使ってよい用途と使ってはいけない用途がはっきり分かれます。
| 用途 | 可否 | 理由 |
|---|---|---|
| 「エージェント基盤の入れ替えは業界全体で起きている」という状況説明 | 使える | 60%(101社)が12か月以内に動く予定という粗い傾向は、母数が169社でも示唆として成立する |
| 「オーケストレーションの座をどこに置くかは未決着」という論点提示 | 使える | ハイブリッド33%・プロバイダー管理26%と割れており、割れている事実自体が結論になる |
| 「OpenAIのほうが優れているから採用する」という結論 | 使えない | 測っているのは主軸化率であり製品評価ではない。分母も標本も比較に耐えない |
| 「Anthropicは主軸化率が低いので候補から外す」という判断 | 使えない | 同じ調査で検討率は最上位。指標を選べば逆の結論が出る |
| 前月比・時系列トレンドの提示 | 使えない | 回答者構成が月ごとに激変している(1万人以上が51%→16%) |
選定で本当に効くのは、外部調査の順位ではなく自社の条件です。既存システムとの接続方式、社内に運用できる人がいるか、権限とログをどう設計するか。基盤候補を絞り込む手順はAIエージェント118製品|自社向けに絞る4ステップ、パイロットで何を先に測るかはAIエージェントのパイロット|ROIより先に測るものに整理しています。
なお、この記事の数値は2026年9月29日時点でVentureBeatの記事本文から確認したものです。VB Pulseの生データ・調査票・設問文は公開されていないため、設問の正確な文言は確認できていません。
よくある質問
- OpenAIの69%とAnthropicの38%は、どちらが優れているかを示していますか。
-
示していません。両者はそれぞれの製品を既に導入している企業だけを分母にした条件付きの割合で、分母はOpenAI 75社、Anthropic 45社と異なります。製品の品質やコストを評価した数値ではありません。
- 169社という母数は、企業のAI導入動向を判断するのに十分ですか。
-
粗い傾向の把握には使えますが、ベンダー間の優劣判定には不十分です。VentureBeatの読者とパネルからの自己選択回答で確率標本ではなく、回答者構成も月ごとに大きく変わっています。
- AIエージェント基盤の「主軸(primary)」とは何を指しますか。
-
複数ステップのAIエージェントを動かす際に、実行順序・権限・失敗時の扱いを決める制御層を指します。個々のタスクで呼び出すモデルのベンダーとは別に選べる層です。
- ベンダー比較の調査数値を社内資料で使うとき、最低限何を確認すべきですか。
-
分母の社数、標本の作り方(確率標本かどうか)、その指標が何を測っているか、同じ調査内に逆向きの数字がないかの4点です。1つでも確認できなければ判断材料には使いません。
まとめ
VentureBeatのVB Pulse 2026年8月調査が示した「OpenAI 69%・Anthropic 38%」は、AIエージェント基盤の優劣ではなく、導入済み企業の中でオーケストレーションの主軸に選ばれた割合です。分母は75社と45社、標本は自己選択、回答者構成は月ごとに激変しており、ベンダー選定の根拠には使えません。
一方で、この調査から取り出せる確かな示唆もあります。オーケストレーションの座をどこに置くかは業界でまだ割れており、12か月以内に基盤を動かす予定の企業が6割に達しているという点です。自社が今決めるべきは、どのベンダーが勝つかではなく、どのベンダーに変えても壊れない設計にしておくことだと考えます。
AI導入の進め方全体は「AI導入支援|中小企業の進め方と支援会社の選び方」、発注前に確認する具体的な基準は「AI導入支援会社の選び方|発注前に確認する7つの基準」で解説しています。
手元のベンダー比較資料が判断に使える水準か切り分けたいという方は、AI導入相談フォームからお気軽にご相談ください。
出典・参考資料
- VentureBeat: 69% of enterprises that install OpenAI’s agent platform make it primary. For Anthropic’s Claude platform, it’s 38% (VB Pulse agentic orchestration tracker 2026年8月ウェーブ。調査主体はVentureBeat自社)